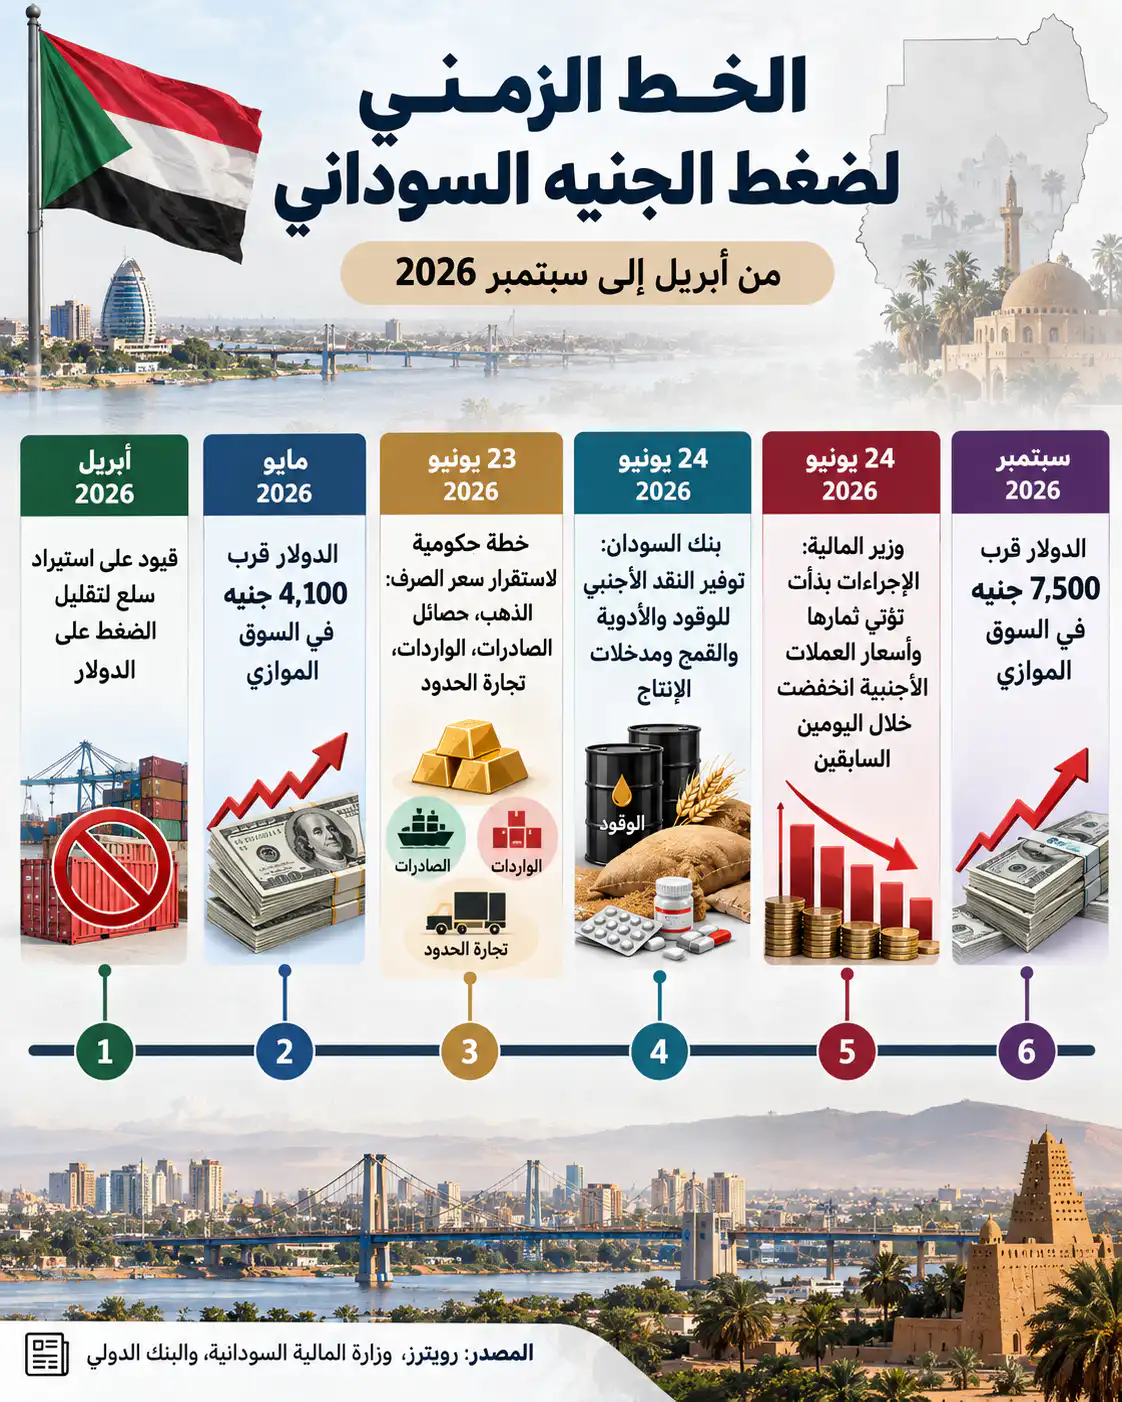
انتقل سعر الدولار في السوق الموازي بالسودان من نحو 4,100 جنيه في مايو 2026 إلى نحو 7,500 جنيه في سبتمبر، في واحدة من أكبر موجات التراجع التي شهدتها العملة منذ اندلاع الحرب. وبهذه الحركة فقد الجنيه نحو 45% من قيمته أمام الدولار خلال أشهر قليلة، بعدما كان الدولار يدور حول 600 جنيه قبل الحرب في أبريل 2023.
حدث ذلك رغم سلسلة إجراءات بدأت قبل الصيف واستهدفت تقليل الطلب على العملات الأجنبية وزيادة تدفقها عبر القنوات الرسمية. وفي 24 يونيو، قال وزير المالية جبريل إبراهيم إن التدابير الحكومية بدأت تؤتي ثمارها، وإن أسعار العملات الأجنبية سجلت انخفاضًا خلال اليومين السابقين. لكن بعد نحو ثلاثة أشهر، كان سعر الدولار في السوق الموازي عند مستويات أعلى بكثير.
من 4100 إلى 7500.. ماذا حدث للجنيه؟
كان الدولار يتداول قرب 4,100 جنيه في أواخر أبريل ومايو 2026. وفي 22 سبتمبر، أفادت رويترز بأن سعره وصل إلى نحو 7,500 جنيه في السوق الموازي، بعد أن لامس مستويات أعلى وصلت إلى 8,000 جنيه قبل أن يتراجع قليلًا.
الفارق بين الرقمين مهم في قراءة ما جرى: سعر الدولار بالجنيه ارتفع بنحو 83%، لكن عند قياس التغير من زاوية العملة السودانية نفسها فإن الجنيه فقد نحو 45% من قيمته أمام الدولار.
ولا يتعلق الأمر فقط بمقارنة مع مايو. فقبل اندلاع الحرب في أبريل 2023 كان الدولار يدور حول 600 جنيه، ما يكشف حجم التحول الذي طرأ على سوق الصرف خلال سنوات الحرب.
هذه الحركة جاءت على الرغم من أن السلطات كانت قد بدأت منذ أبريل محاولة تخفيف الطلب على العملات الأجنبية. ففي 27 أبريل فرضت قيودًا على استيراد مجموعة واسعة من السلع التي اعتبرتها كمالية أو غير ضرورية، في إجراء استهدف تقليل الضغط على الجنيه. وأثار القرار في المقابل انتقادات من ممثلين لقطاع الاستيراد حذروا من انعكاساته على السوق والمنافسة.
ماذا فعلت الحكومة لاستقرار سعر الصرف؟
الإجراءات المعلنة في يونيو تكشف أن الحكومة لم تتعامل مع سعر الدولار باعتباره مشكلة في سوق العملات فقط، بل ربطته بالإنتاج والصادرات والذهب والواردات وقدرة الدولة على جذب النقد الأجنبي إلى النظام المصرفي.
في 23 يونيو 2026 ناقش فريق حكومي برئاسة وزير المالية مجموعة من التدابير شملت تنظيم قطاع الذهب والمشتقات البترولية، وإحكام الرقابة على الموارد، وضمان توريد حصائل الصادرات عبر القنوات الرسمية، وتنظيم تجارة الحدود والحد من الأنشطة غير الرسمية المؤثرة على سوق الصرف.
كما تضمنت الخطة تشجيع الإنتاج المحلي، وزيادة القيمة المضافة للصادرات بدل تصدير المواد الخام، وتنويع الصادرات وتقليل فاتورة السلع الاستهلاكية المستوردة، بما يؤدي – وفق التصور الحكومي – إلى زيادة تدفقات النقد الأجنبي وتقليل الطلب عليه.
وفي اليوم التالي، عرضت محافظ بنك السودان المركزي آمنة ميرغني أمام قطاع التنمية الاقتصادية جهود البنك لتوفير العملات الأجنبية للمصارف لتمويل استيراد الوقود والأدوية والقمح ومدخلات الإنتاج.
وأكد البنك كذلك استعداده لشراء الذهب وتوفير احتياطيات منه لدعم احتياجات البلاد من النقد الأجنبي، بالتوازي مع العمل على ضبط موارد العملات الأجنبية وتعزيز الثقة في الجهاز المصرفي وتشجيع الصادرات وتوريد حصائلها رسميًا.
وفي 24 يونيو قال جبريل إبراهيم إن «الأوضاع الاقتصادية تحت السيطرة» وإن التدابير التي اتخذتها الدولة وبنك السودان بدأت تؤتي ثمارها، مشيرًا إلى تراجع أسعار العملات الأجنبية خلال اليومين السابقين ومتوقعًا استمرار الانخفاض.
المقارنة الزمنية هنا واضحة: في يونيو كانت الحكومة تتحدث عن بداية تأثير الإجراءات وانخفاض العملات الأجنبية، بينما أظهر السوق في سبتمبر تداول الدولار قرب 7,500 جنيه. هذه المقارنة لا تحدد وحدها مدى نجاح أو أثر كل إجراء، لكنها تظهر أن الضغوط التي رفعت سعر الدولار لم تختف خلال الأشهر التالية.
أين تكمن الضغوط على الجنيه؟
المصادر المتاحة لا تشير إلى عامل واحد يمكن تحميله كامل تراجع الجنيه، وإنما إلى مجموعة ضغوط تعمل في الوقت نفسه، أبرزها قدرة الاقتصاد على توفير الدولار رسميًا مقابل حجم الطلب عليه.
إحدى نقاط الضغط تتعلق بالذهب وحصائل الصادرات. فقد نقلت رويترز عن سليمان بلدو، رئيس منظمة Sudan Transparency and Policy Tracker، أن ما وصفه بـ«الانقسام الاقتصادي» الناتج عن الحرب حرم السلطات المتحالفة مع الجيش من الوصول الكامل إلى بعض موارد التصدير، مشيرًا إلى أن أجزاء واسعة من مناطق إنتاج الذهب والثروة الحيوانية والحبوب الزيتية والصمغ العربي تقع في مناطق خاضعة لسيطرة قوات الدعم السريع.
وتظهر مشكلة الذهب بصورة أوضح في أرقام أوردتها رويترز: القطاع الرسمي أعلن إنتاج نحو 70 طنًا من الذهب خلال 2025، بينما سجل بنك السودان المركزي 14.7 طن فقط كصادرات. ولا تفسر هذه الأرقام وحدها مسار سعر الصرف، لكنها توضح لماذا وضعته الحكومة في قلب إجراءاتها لزيادة موارد النقد الأجنبي.
في الجانب الآخر توجد الحاجة المستمرة للدولار لتمويل الواردات. ونقلت رويترز عن مسؤول سابق في البنك المركزي أن ضعف الموارد الرسمية دفع مستوردين لتمويل شراء سلع أساسية، بينها الوقود والقمح، بدولارات يتم الحصول عليها من السوق الموازي.
وهنا تظهر المعضلة التي حاولت إجراءات يونيو التعامل معها: زيادة الدولار الداخل من الصادرات والذهب من جهة، وفي المقابل تأمين الدولار اللازم للواردات الرئيسية وتقليل الاستيراد غير الضروري من جهة أخرى.
كما ربطت رويترز زيادة الطلب بعودة أعداد من النازحين إلى المناطق التي شهدت تحسنًا أمنيًا، وما صاحب ذلك من طلب على الغذاء ومواد البناء والسلع والخدمات. وكانت الوكالة قد أشارت منذ أبريل إلى زيادة الطلب على بعض الواردات مع عودة السكان.
وتأتي هذه الضغوط داخل اقتصاد أضعفته الحرب بالفعل. فبحسب أحدث بيانات البنك الدولي، انخفضت إيرادات الحكومة من نحو 10% من الناتج المحلي الإجمالي في 2022 إلى أقل من 5% في 2024–2025، فيما قُدرت نسبة الفقر المدقع بنحو 59% في 2025. كما قدر البنك نمو الاقتصاد بنحو 3.1% في 2025 بعد انكماش حاد خلال سنوات الحرب.
هذه المؤشرات لا تمثل سببًا منفردًا لانخفاض الجنيه، لكنها توضح البيئة الاقتصادية التي يتحرك فيها سعر الصرف: إيرادات حكومية أقل، وإنتاج وتجارة وبنية تحتية متضررة، مع حاجة مستمرة للعملات الأجنبية.
ماذا يعني تراجع الجنيه للمواطن؟
أثر تراجع العملة لا يتوقف عند شاشة أسعار الصرف. فعندما يصبح الحصول على الدولار أكثر تكلفة، ترتفع الضغوط على السلع المستوردة وعلى المنتجات التي تعتمد في إنتاجها أو نقلها على مدخلات يتم شراؤها بالعملات الأجنبية.
وهذا هو السبب الذي يجعل ملف سعر الصرف مرتبطًا مباشرة بأسعار الوقود والقمح والأدوية ومدخلات الإنتاج، وهي تحديدًا السلع التي قال بنك السودان إنه يعمل على توفير النقد الأجنبي لتمويل استيرادها.
ورصد تقرير رويترز في سبتمبر انعكاس تراجع العملة على أسعار السلع الأساسية وعلى القدرة الشرائية للسكان في المناطق الخاضعة لسيطرة الجيش، في وقت يحاول فيه كثير من المواطنين العودة إلى أعمالهم ومناطقهم واستئناف حياتهم بعد سنوات الحرب.
لهذا فإن السؤال حول ما حدث للجنيه بين مايو وسبتمبر لا يمكن الإجابة عنه بحركة السوق الموازي وحدها. الإجراءات الحكومية استهدفت بوضوح زيادة موارد النقد الأجنبي من الذهب والصادرات، وجذب الحصائل إلى القنوات الرسمية، وضبط الواردات وتجارة الحدود، بينما تشير التطورات اللاحقة إلى استمرار ضغوط مرتبطة بالطلب على العملات الأجنبية، وضعف الموارد الرسمية، والحرب وانقسام النشاط الاقتصادي.
وبحسب الصورة التي تقدمها بيانات الحكومة والبنك الدولي وتحليلات رويترز، فإن استقرار العملة يرتبط بدرجة كبيرة بقدرة الاقتصاد على زيادة تدفقات النقد الأجنبي، وإدخال عائدات الذهب والصادرات إلى القنوات الرسمية، ورفع الإنتاج، وتمويل الواردات الأساسية، وتحقيق استقرار اقتصادي أوسع. أما الاتجاه المقبل لسعر الدولار فلا يمكن استنتاجه من هذه البيانات وحدها.